 Naar de inhoud


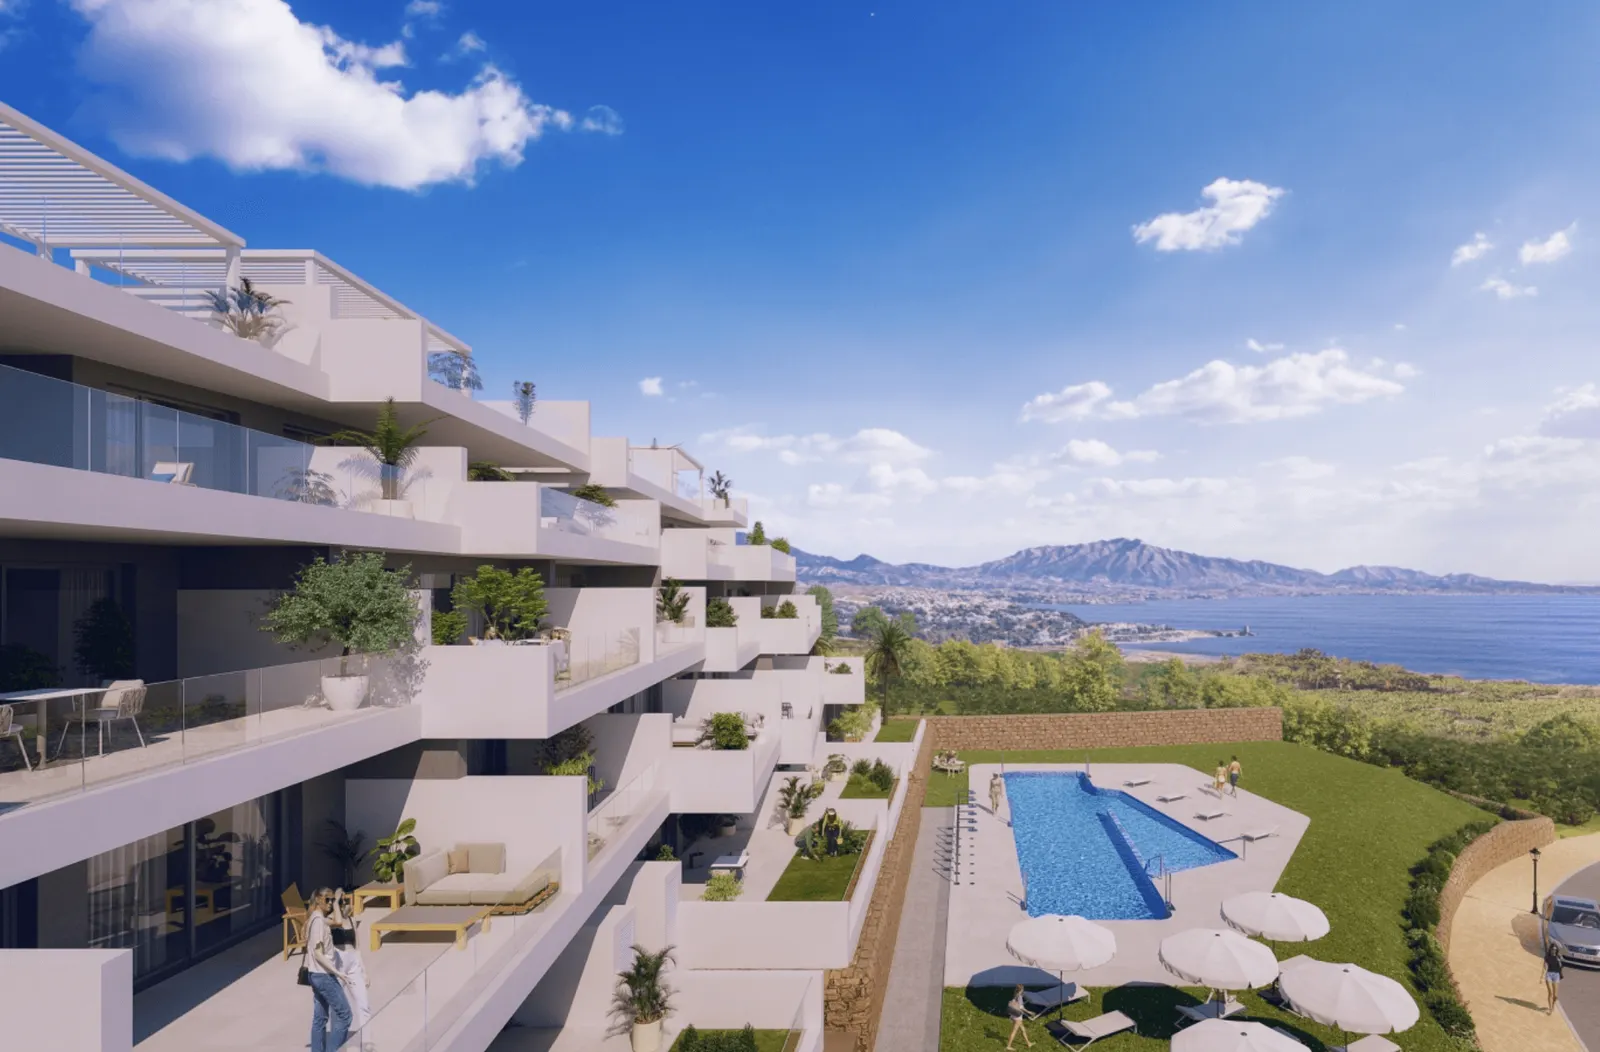
Vastgoed kopen van een ontwikkelaar in Spanje betekent vaak kiezen voor een modern appartement, een aantrekkelijke locatie, een terras, een zwembad en de mogelijkheid om de betalingen in de tijd te spreiden. Voor veel klanten is nieuwbouw erg praktisch, omdat de woningen vaak op een hoog niveau worden opgeleverd, met kant-en-klare keuken, badkamers, airconditioning en gemeenschappelijke delen.
Maar bij de aankoop van vastgoed in aanbouw rijst één belangrijke vraag:
wat gebeurt er als de ontwikkelaar failliet gaat of het project niet afbouwt?
Dat is een zeer verstandige zorg. Bij een off-plan aankoop betaalt de koper een deel van het geld voordat de woning is voltooid. Daarom zijn de documenten, de garanties, de rekening waarop het geld terechtkomt en onafhankelijke juridische begeleiding van doorslaggevend belang.
In dit artikel leggen we uit welke risico's er kunnen ontstaan bij de aankoop van vastgoed van een ontwikkelaar in Spanje, wat een bankgarantie is, welke documenten de koper moet ontvangen en wat u moet controleren voordat u geld betaalt.
Inhoudsopgave
- Is een faillissement van de ontwikkelaar in Spanje een reëel risico?
- Waarom speelt dit onderwerp vooral bij nieuwbouw?
- Wat gebeurt er met het geld dat de koper heeft betaald?
- Wat is een bankgarantie bij een off-plan aankoop?
- Welke documenten moet de koper ontvangen?
- Wat moet u controleren vóór de ondertekening van de overeenkomst met de ontwikkelaar?
- Hoe zit het als de bouw vertraging oploopt?
- Wat te doen als de ontwikkelaar financiële problemen heeft?
- De rol van de advocaat bij de aankoop van vastgoed van een ontwikkelaar.
- Wat raden wij onze klanten aan?
- FAQ.
- Samenvatting.
De belangrijkste informatie in het kort
| Vraag | Antwoord |
|---|---|
| Is een faillissement van de ontwikkelaar mogelijk? | Ja, zoals in elke sector. Het is niet alledaags, maar bij een off-plan aankoop moet u met dit risico rekening houden. |
| Moet het betaalde geld zijn beveiligd? | Ja, bij de aankoop van woningen in aanbouw moeten de bedragen die kopers betalen volgens de Spaanse regelgeving naar behoren zijn beveiligd. |
| Wat is een bankgarantie? | Dit is de zekerheid voor terugbetaling van het betaalde geld als de bouw niet begint of niet op de afgesproken datum wordt voltooid. |
| Is de ontwikkelaar alleen genoeg? | Nee. Voordat u de overeenkomst ondertekent, moeten de documenten worden gecontroleerd door een onafhankelijke advocaat die aan de zijde van de koper werkt. |
| Wat is het belangrijkste vóór de betaling? | Verificatie van de ontwikkelaar, de bouwvergunningen, de overeenkomst, het betalingsschema, de garanties en de rekening waarop het geld moet terechtkomen. |
1. Is een faillissement van de ontwikkelaar in Spanje een reëel risico?
Ja, een faillissement van de ontwikkelaar is een reëel risico, net als in elk land en in elke sector waar grote projecten worden gerealiseerd. Dat betekent echter niet dat het kopen van een woning van een ontwikkelaar in Spanje per definitie gevaarlijk is.
De nieuwbouwmarkt in Spanje is populair bij buitenlandse klanten, omdat ze toegang geeft tot nieuwe projecten, moderne gemeenschappelijke delen, energiezuinige oplossingen en vaak een zeer goed afwerkingsniveau. Veel mensen kiezen voor een aankoop tijdens de bouw, omdat ze dan een betere indeling, verdieping of uitzicht kunnen kiezen of een lagere prijs kunnen betalen dan na oplevering van het project.
Het risico ontstaat wanneer de koper zich uitsluitend richt op visualisaties, prijs en ligging en de formele kwesties overslaat.
Een ontwikkelaar kan om verschillende redenen in financiële problemen komen: hogere bouwkosten, vertragingen, financieringsproblemen, administratieve problemen, een geschil over de grond of een zwakkere verkoop dan verwacht. Niet elk probleem betekent meteen een faillissement, maar elk probleem moet serieus worden genomen.
Daarom luidt de belangrijkste vraag bij de aankoop van vastgoed van een ontwikkelaar niet: "ziet het project er mooi uit?", maar:
is het geld van de koper naar behoren beveiligd en zijn de documenten van het project gecontroleerd?
Zo ja, dan kan het risico aanzienlijk worden beperkt. Zo nee, dan kan zelfs het aantrekkelijkste aanbod te riskant blijken.
2. Waarom speelt dit onderwerp vooral bij nieuwbouw?
Een faillissement van de ontwikkelaar is vooral belangrijk bij nieuwbouw, omdat de koper vaak geld betaalt voordat de woning fysiek bestaat of voordat ze is voltooid.
Bij bestaande bouw ligt de situatie anders. De koper ziet een kant-en-klare woning en kan deze bezichtigen en de staat, de documenten, de eigenaar en de lasten controleren. Natuurlijk zijn er ook daar risico's, maar de woning is al gebouwd.
Bij nieuwbouw, vooral off-plan, koopt de klant de belofte van een toekomstige woning.
Dit betekent dat de beslissing gebaseerd is op:
- het project,
- de plattegrond van het project,
- de visualisaties,
- het bouwschema,
- de overeenkomst met de ontwikkelaar,
- de vergunningen,
- de garanties,
- de reputatie van de ontwikkelaar,
- de beveiliging van de betaalde bedragen.
Dat is niet erg. Een off-plan aankoop kan zeer voordelig zijn. Vaak geeft het een grotere keuze aan woningen, de mogelijkheid om de betalingen te spreiden en toegang tot projecten die na oplevering duurder zullen zijn.
Maar het vraagt meer formele discipline.
De koper moet precies weten:
- wie de ontwikkelaar is,
- of het project over de vereiste vergunningen beschikt,
- in welke fase de bouw zich bevindt,
- wat het betalingsschema is,
- of de betalingen zijn beveiligd,
- wat er gebeurt bij vertraging,
- wat er gebeurt als de bouw niet wordt voltooid,
- welke rechten de koper heeft.
Bij nieuwbouw is het niet genoeg om op de verkoopbrochure te vertrouwen. De brochure laat zien hoe het project eruit moet komen te zien. De documenten laten zien of de aankoop veilig is.
3. Wat gebeurt er met het geld dat de koper heeft betaald?
Dit is een van de belangrijkste vragen bij de aankoop van vastgoed van een ontwikkelaar.
In Spanje moeten de bedragen die kopers betalen voor de bouw van woningen naar behoren zijn beveiligd. Bij een off-plan aankoop mag de ontwikkelaar geld niet zomaar aannemen en vermengen met andere middelen van het bedrijf.
Volgens de regels ter bescherming van kopers moeten vooraf betaalde bedragen op een speciale rekening terechtkomen en door een garantie zijn gedekt, bijvoorbeeld een bankgarantie of een verzekering. Het doel van die beveiliging is de koper te beschermen als de bouw niet begint of niet op de afgesproken datum wordt voltooid.
In de praktijk betekent dit dat u vóór de betaling niet alleen de prijs en het schema moet controleren, maar ook op welke rekening het geld terechtkomt en of de koper een document ontvangt dat de beveiliging van de betaling bevestigt.
De koper moet een situatie vermijden waarin:
- het geld op de gewone bedrijfsrekening van de ontwikkelaar terechtkomt,
- er geen garantiedocument is,
- de ontwikkelaar zegt dat de garantie "later komt",
- de overeenkomst niet beschrijft wat er gebeurt bij vertraging of bij het niet voltooien van de bouw,
- het betalingsschema onduidelijk is,
- het rekeningnummer voor de overschrijving niet overeenkomt met de documenten.
Alleen de opmerking dat het "een bekende ontwikkelaar" is, is niet genoeg. Ook een bekende ontwikkelaar moet volgens de procedures handelen en de koper de juiste documenten verstrekken.
Het veiligste scenario is dat elke betaling duidelijk in de overeenkomst is omschreven, op de juiste rekening terechtkomt en door een passende zekerheid is gedekt.
4. Wat is een bankgarantie bij een off-plan aankoop?
De bankgarantie bij een off-plan aankoop is een van de belangrijkste beveiligingen voor de koper.
Het doel is het geld te beschermen dat de koper heeft betaald voor een woning die nog in aanbouw is. Als het project niet begint of niet op de afgesproken datum wordt voltooid, kan de garantie het mogelijk maken het betaalde geld terug te krijgen, samen met de verschuldigde rente, overeenkomstig de voorwaarden uit de documenten en de regelgeving.
In de praktijk kan de garantie de vorm aannemen van:
- de bankgarantie,
- een verzekering die de terugbetaling van betalingen waarborgt.
Het belangrijkste is dat u zich niet tevredenstelt met de algemene verzekering dat "de betalingen veilig zijn". De koper moet een concreet document ontvangen.
Wat moet de garantie bevatten?
De advocaat moet onder meer verifiëren:
- wie de garantie afgeeft,
- op welk project de garantie betrekking heeft,
- op welke woning de garantie betrekking heeft,
- welk bedrag is beveiligd,
- of alle betalingen van de koper erin zijn opgenomen,
- wanneer er een beroep op kan worden gedaan,
- of rente is inbegrepen,
- aan welke voorwaarden moet worden voldaan om terugbetaling te vorderen,
- of het document individueel of algemeen is.
Dit is zeer belangrijk, want alleen weten dat er een garantie bestaat is niet genoeg. Wat telt is de inhoud ervan.
Algemene en individuele garantie
De koper moet vooral alert zijn wanneer de ontwikkelaar in algemene termen over de beveiliging van het project spreekt, maar geen document verstrekt dat betrekking heeft op de specifieke koper en de specifieke woning.
Het veiligst is dat de garantie duidelijk de bedragen vermeldt die de betreffende koper betaalt, en de woning waarop ze betrekking heeft.
Bij zo'n grote transactie is het niet verstandig op mondelinge toezeggingen te vertrouwen. De garantie moet uit een document blijken.
5. Welke documenten moet de koper ontvangen?
Welke documenten er nodig zijn hangt af van het specifieke project, de regio en de bouwfase, maar bij de aankoop van vastgoed van een ontwikkelaar moet de koper enkele basisstukken ontvangen en controleren.
Het belangrijkste is dat de documenten beschikbaar zijn voordat de cruciale financiële beslissingen worden genomen, en niet pas nadat het geld is betaald.
Documenten over de ontwikkelaar
De koper moet weten wie precies partij is bij de transactie. Controleer de gegevens van de ontwikkelaar, zijn status, zijn registratiegegevens en of hij daadwerkelijk de voor het project verantwoordelijke entiteit is.
Het is raadzaam te verifiëren:
- de naam van de vennootschap,
- registratiegegevens,
- personen die bevoegd zijn te vertegenwoordigen,
- bedrijfsgeschiedenis,
- eerdere projecten,
- beoordelingen van projecten,
- informatie over eventuele juridische of financiële problemen.
Documenten over het project
Bij nieuwbouw zijn de documenten die bevestigen dat het project mag worden gerealiseerd van doorslaggevend belang.
Afhankelijk van de fase moet u onder meer controleren:
- de bouwvergunning,
- documenten over de grond,
- het projectontwerp,
- technische omschrijving,
- specificatie van de afwerking,
- het bouwschema,
- de verwachte opleverdatum,
- voorwaarden voor de oplevering,
- informatie over de gemeenschappelijke delen.
Documenten over de woning
De koper moet duidelijke informatie ontvangen over de specifieke woning, en niet alleen een algemene brochure van het project.
Het is raadzaam te controleren:
- nummer van de woning,
- verdieping,
- oppervlakte,
- indeling van de ruimtes,
- de oppervlakte van het terras of de tuin,
- parkeerplaats,
- berging,
- ligging ten opzichte van de windstreken,
- uitzicht,
- wat de prijs precies omvat.
Documenten over betalingen en garanties
Dit is absoluut het belangrijkste onderdeel.
De koper moet ontvangen:
- de reserveringsovereenkomst of de voorlopige koopovereenkomst,
- betalingsschema,
- gegevens van de rekening voor de betalingen,
- het document van de bankgarantie of verzekering,
- voorwaarden voor terugbetaling,
- regels voor het handelen bij vertraging,
- informatie over de gevolgen van een annulering.
Als een van deze elementen onduidelijk is, negeer dit dan niet. Bij een aankoop van een ontwikkelaar zijn de documenten belangrijker dan het tempo van de beslissing.

6. Wat moet u controleren vóór de ondertekening van de overeenkomst met de ontwikkelaar?
Voordat u de overeenkomst met de ontwikkelaar ondertekent, moet u zowel het project zelf als de voorwaarden van de transactie controleren.
In deze fase moeten de emoties naar de achtergrond. Het appartement kan er perfect uitzien, maar een overeenkomst ondertekenen zonder de documenten te controleren is een risico dat u kunt vermijden.
Controleer de ontwikkelaar
Controleer of de ontwikkelaar ervaring heeft, eerdere projecten heeft opgeleverd en of zijn activiteiten transparant zijn.
Goede vragen zijn:
- welke projecten heeft de ontwikkelaar al opgeleverd?
- of ze te bezichtigen zijn?
- of ze op tijd zijn opgeleverd?
- hebben klanten ernstige problemen gemeld?
- of het bedrijf al jaren onder dezelfde naam actief is?
- of de gegevens in de overeenkomst overeenkomen met de registergegevens?
Controleer de vergunningen
De bouwvergunning is van groot belang. De koper moet weten of het project over de vereiste toestemmingen beschikt en in welke administratieve fase het zich bevindt.
Als de ontwikkelaar grote betalingen wil ontvangen maar geen documenten over de vergunning laat zien, is dat een waarschuwingssignaal.
Controleer het betalingsschema
Het schema moet duidelijk en logisch zijn en gekoppeld aan de fasen van het proces.
De koper moet weten:
- hoeveel hij bij de reservering betaalt,
- wanneer de volgende termijnen betaald worden,
- welk bedrag overblijft voor de notariële akte,
- of de betalingen aan de bouwfasen zijn gekoppeld,
- wat er gebeurt bij vertraging,
- wat er gebeurt als de koper geen financiering krijgt.
Controleer het afwerkingsniveau
Visualisaties zijn geen overeenkomst. De specificatie moet worden gecontroleerd.
Het is raadzaam vast te stellen:
- of de keuken bij de prijs is inbegrepen,
- of de huishoudelijke apparaten bij de prijs zijn inbegrepen,
- of de airconditioning is geïnstalleerd,
- welke materialen worden gebruikt,
- of de badkamers compleet zijn,
- of de kasten bij de prijs zijn inbegrepen,
- of de parkeerplaats bij de prijs is inbegrepen,
- of de berging bij de prijs is inbegrepen,
- welke mogelijkheden er zijn voor wijzigingen door de koper.
Controleer de voorwaarden voor ontbinding en vertraging
De overeenkomst moet duidelijk bepalen wat er gebeurt als de ontwikkelaar de termijn niet haalt.
Een algemene zin dat "de termijn kan wijzigen" is niet genoeg. De koper moet weten welke rechten hij heeft, wanneer hij terugbetaling kan eisen en welke procedures gelden.
Controleer de rekening voor de betalingen
Het rekeningnummer moet overeenkomen met de documenten en via een onafhankelijk kanaal worden bevestigd. Maak geen overschrijvingen op basis van een niet-geverifieerde e-mail of een mondelinge instructie.
Bij de aankoop van vastgoed richt niet de prijs zelf de meeste schade aan, maar onzorgvuldigheid bij het overmaken van geld.
7. Hoe zit het als de bouw vertraging oploopt?
Een vertraging van de bouw wijst niet altijd op een financieel probleem van de ontwikkelaar. In de praktijk kunnen projecten om uiteenlopende redenen opschuiven: administratieve, technische, weersgerelateerde, logistieke of door de levering van materialen.
Belangrijk is echter hoe de vertraging in de overeenkomst is omschreven en hoe de ontwikkelaar met de kopers communiceert.
Kleine vertraging
Kleine verschuivingen in de termijnen kunnen voorkomen, vooral bij grotere projecten. Goede communicatie van de ontwikkelaar, zichtbare voortgang van de werkzaamheden en een duidelijke uitleg van de oorzaken van de vertraging zorgen er meestal voor dat u gerust kunt blijven.
Toch moet de koper alle afspraken gedocumenteerd hebben.
Ernstige vertraging
Anders is het wanneer de bouw maandenlang stilligt, de ontwikkelaar niet meer reageert, de bouwplaats leeg is en de termijnen zonder concrete uitleg worden verschoven.
Raadpleeg dan een advocaat en laat nagaan welke rechten voortvloeien uit de overeenkomst en de garanties.
Wat moet de koper doen?
Bij vertraging is het raadzaam om:
- om een officiële toelichting vragen,
- het actuele tijdschema opvragen,
- de voortgang van de werkzaamheden controleren,
- alle communicatie bewaren,
- de overeenkomst door een advocaat laten beoordelen,
- nagaan of u een beroep kunt doen op de garantie,
- geen addenda ondertekenen zonder juridische analyse.
Wees vooral voorzichtig met addenda die de opleverdatum van de bouw verlengen. Het ondertekenen ervan kan soms de rechten van de koper beïnvloeden, dus begrijp de gevolgen voordat u wijzigingen accepteert.
8. Wat te doen als de ontwikkelaar financiële problemen heeft?
Als er berichten opduiken dat de ontwikkelaar financiële problemen heeft, is paniek de slechtste oplossing. De op een na slechtste is de situatie negeren.
U moet rustig maar snel handelen.
Stap 1: Verzamel de documenten
De koper moet alle documenten rond de transactie verzamelen:
- de reserveringsovereenkomst,
- het voorlopige koopcontract,
- bevestigingen van overschrijvingen,
- de bank- of verzekeringsgarantie,
- de correspondentie met de ontwikkelaar,
- betalingsschema,
- documenten over het project,
- addenda,
- verkoopmateriaal.
Zonder documenten is het voor de advocaat moeilijker de situatie te beoordelen.
Stap 2: Neem contact op met een advocaat
De advocaat moet nagaan welke rechten uit de overeenkomst voortvloeien, of terugbetaling kan worden geëist, of de garantie kan worden aangesproken en welke stappen moeten worden genomen.
Het is niet verstandig te handelen op basis van adviezen van internetforums. Elk geval hangt af van de specifieke documenten.
Stap 3: Onderteken geen nieuwe documenten zonder analyse
Als de ontwikkelaar een addendum, een gewijzigd tijdschema, een nieuwe datum of een andere oplossing voorstelt, moet u controleren of dit de positie van de koper niet verslechtert.
Het ondertekenen van een addendum kan soms betekenen dat u akkoord gaat met nieuwe voorwaarden.
Stap 4: Controleer de garantie
Als de koper een bank- of verzekeringsgarantie heeft ontvangen, moet worden geanalyseerd wanneer en hoe er een beroep op kan worden gedaan.
Belangrijk is:
- wie de garantie heeft afgegeven,
- welke bedragen ze dekt,
- welke documenten nodig zijn,
- wat de geldigheidsduur is,
- of rente is inbegrepen,
- welke procedure is aangegeven.
Stap 5: Stel vast of het project kans maakt te worden voltooid
Niet elk financieel probleem betekent dat het project mislukt. Soms kan de bouw toch worden afgerond, komt er nieuwe financiering of neemt een andere partij het project over.
De koper moet zijn beslissingen echter baseren op documenten en het oordeel van een advocaat, niet op hoop.

9. De rol van de advocaat bij de aankoop van vastgoed van een ontwikkelaar
Bij de aankoop van off-plan vastgoed is de advocaat een van de belangrijkste veiligheidselementen.
Het kantoor kan helpen bij het vinden van een woning, het proces uitleggen, het contact met de ontwikkelaar regelen en de klant door de volgende fasen begeleiden. De advocaat moet daarentegen de documenten controleren en het belang van de koper formeel veiligstellen.
Dat zijn twee verschillende rollen.
Wat moet de advocaat controleren?
Bij een aankoop van een ontwikkelaar moet de advocaat onder meer verifiëren:
- gegevens van de ontwikkelaar,
- het recht op de grond,
- de bouwvergunning,
- de inhoud van de overeenkomst,
- betalingsschema,
- rekening voor de betalingen,
- de bank- of verzekeringsgarantie,
- voorwaarden voor ontbinding,
- gevolgen van vertraging,
- afwerkingsstandaard,
- documenten over het project,
- overeenstemming van de woning met het aanbod.
De advocaat moet de koper ook uitleggen wat hij precies ondertekent en wat de gevolgen van de afzonderlijke bepalingen zijn.
Waarom moet de advocaat onafhankelijk zijn?
De koper moet er zeker van zijn dat de advocaat aan zijn zijde werkt.
Het gaat niet om gebrek aan vertrouwen in de ontwikkelaar of het kantoor. Het gaat om de veiligheid van de transactie. Bij de aankoop van vastgoed heeft elke betrokkene zijn eigen rol, en de koper moet iemand hebben die juist zijn belang behartigt.
Wanneer neemt u contact op met een advocaat?
Bij voorkeur vóór de ondertekening van documenten en vóór de betaling van grotere bedragen.
Een veelgemaakte fout is dat de koper pas contact opneemt met een advocaat wanneer er al een probleem is ontstaan. De belangrijkste rol van de advocaat is juist problemen voorkomen, en niet alleen oplossen.
10. Wat adviseren wij onze klanten?
Ons belangrijkste advies luidt: een woning kopen van een ontwikkelaar in Spanje kan een uitstekende keuze zijn, maar alleen als het proces ordelijk verloopt.
Het is niet genoeg een mooi appartement te kiezen. U moet de ontwikkelaar, de documenten, de vergunningen, de overeenkomst, het betalingsschema en de beveiliging van het betaalde geld controleren.
Wij raden klanten altijd aan om zich vóór de aankoop een aantal vragen te stellen:
- Weet ik wie de ontwikkelaar is?
- Beschikt het project over de vereiste vergunningen?
- Heb ik de documenten over de woning gezien?
- Begrijp ik het betalingsschema?
- Weet ik naar welke rekening ik het geld overmaak?
- Krijg ik een bank- of verzekeringsgarantie?
- Heeft een advocaat de overeenkomst gecontroleerd?
- Weet ik wat er gebeurt bij vertraging?
- Begrijp ik wat de prijs precies omvat?
Als het antwoord op een van deze vragen "dat weet ik niet" is, is het verstandig even te stoppen.
Het kopen van vastgoed in aanbouw vraagt vertrouwen, maar mag niet uitsluitend op vertrouwen berusten. Het moet op documenten berusten.
Bij Aria Spain begeleiden wij klanten rustig door dit proces: van de keuze van het project en het contact met de ontwikkelaar tot de uitleg van de kosten, de samenwerking met advocaten en de volgende fasen van de aankoop.
Ons doel is niet alleen een nieuw appartement te laten zien. Ons doel is de klant te helpen vastgoed te kopen dat past bij zijn behoeften en formeel veilig is.
11. FAQ
Is het veilig om off-plan vastgoed in Spanje te kopen?
Ja, het kan veilig zijn als het project, de ontwikkelaar, de documenten, het betalingsschema en de garanties zorgvuldig zijn gecontroleerd voordat er geld wordt betaald.
Wat betekent een off-plan aankoop?
Off-plan kopen betekent een woning kopen die nog in aanbouw is of pas gebouwd gaat worden. De koper neemt zijn beslissing op basis van het ontwerp, de plattegronden, de visualisaties, de documenten en de overeenkomst met de ontwikkelaar.
Moet de ontwikkelaar het betaalde geld beveiligen?
Bij de aankoop van woningen in aanbouw moeten de bedragen die kopers betalen volgens de Spaanse regelgeving naar behoren zijn beveiligd. In de praktijk kan dat een bankgarantie of een verzekering zijn.
Wat is een bankgarantie?
Een bankgarantie is een document dat de terugbetaling waarborgt van het geld dat de koper heeft betaald als de bouw niet begint of niet op de afgesproken datum wordt voltooid, overeenkomstig de voorwaarden van de garantie en de overeenkomst.
Dekt de bankgarantie alle betalingen?
Dat moet u in het document nagaan. De advocaat moet verifiëren welk bedrag onder de garantie valt, of die betrekking heeft op de specifieke koper en de specifieke woning en aan welke voorwaarden moet worden voldaan om er een beroep op te doen.
Wat te doen als de bouw vertraging oploopt?
Vraag de ontwikkelaar om een officiële toelichting, controleer het actuele tijdschema, bewaar de correspondentie en laat de overeenkomst door een advocaat beoordelen. Onderteken geen addenda zonder juridische analyse.
Betekent een vertraging van de bouw een faillissement van de ontwikkelaar?
Nee. Een vertraging kan veel oorzaken hebben en wijst niet altijd op een ernstig financieel probleem. Het is wel verstandig de situatie te controleren, vooral als de vertraging groot is, de communicatie slecht is en het werk op de bouwplaats stilligt.
Kunt u het geld terugkrijgen als de ontwikkelaar het project niet afbouwt?
Dat kan mogelijk zijn als de betalingen naar behoren waren beveiligd en de voorwaarden van de overeenkomst en de garantie in een dergelijke situatie voorzien. De beoordeling van een concreet geval moet door een advocaat gebeuren.
Is het genoeg om een bekende ontwikkelaar te vertrouwen?
Nee. Een goede reputatie van de ontwikkelaar is belangrijk, maar vervangt de documenten niet. Ook bij een bekende ontwikkelaar moet u de overeenkomst, de vergunningen, de garanties en de rekening voor de betalingen controleren.
Wanneer kunt u het best contact opnemen met een advocaat?
Bij voorkeur vóór de ondertekening van de overeenkomst en vóór de betaling van grotere bedragen. De advocaat moet helpen problemen te voorkomen voordat de koper een financiële verplichting aangaat.
12. Samenvatting
Een faillissement van de ontwikkelaar in Spanje hoeft u niet automatisch af te schrikken van de aankoop van nieuwbouw. Het is wel een risico waarmee u bewust rekening moet houden.
Een off-plan aankoop kan zeer voordelig zijn. Het geeft toegang tot nieuwe projecten, betere indelingen, aantrekkelijke locaties en de mogelijkheid om de betalingen in de tijd te spreiden. Maar het vraagt wel dat de documenten worden gecontroleerd en de betalingen worden beveiligd.
Het belangrijkste zijn:
- de betrouwbaarheid van de ontwikkelaar,
- de bouwvergunning,
- een duidelijke overeenkomst,
- een veilig betalingsschema,
- de juiste rekening voor de betalingen,
- bank- of verzekeringsgarantie,
- een onafhankelijke advocaat,
- rustig beslissen.
Bij de aankoop van vastgoed in aanbouw gaat het er niet om bang te zijn. Het gaat erom niet blind te handelen.
Als u een appartement of huis van een ontwikkelaar in Spanje wilt kopen en het hele proces veilig wilt doorlopen, neem dan contact op met Aria Spain. Wij helpen u een betrouwbaar project te kiezen, de opeenvolgende fasen van de aankoop te begrijpen en ervoor te zorgen dat uw beslissing niet alleen spannend, maar vooral goed voorbereid is.
De bescherming van vooraf betaalde bedragen bij de aankoop van vastgoed in aanbouw vloeit onder meer voort uit de Disposición Adicional Primera van de wet Ley 38/1999 de Ordenación de la Edificación. Die bepaling voorziet onder de daarin genoemde voorwaarden in de zekerheid voor terugbetaling van betalingen via een bankgarantie of een seguro de caución.
- Dubbele belasting Polen–Spanje – wat moet een vastgoedeigenaar weten?
- Fiscaal inwonerschap in Spanje — wanneer moet u het aanmelden?
- Veilig vastgoed kopen in Spanje – complete gids voor buitenlandse kopers
- Bankgarantie bij de aankoop van off-plan vastgoed in Spanje – wat beschermt de koper?
- Wat gebeurt er als een ontwikkelaar in Spanje tijdens de bouw failliet gaat?